
À compter du 2 novembre 2026, le paysage des finances numériques dans l’Union monétaire ouest-africaine (UMOA) connaîtra une mutation majeure. Par l’adoption de l’Instruction n° 020 le 8 octobre dernier, la Banque centrale des États de l’Afrique de l’Ouest (BCEAO) a révisé la réglementation bancaire encadrant les émetteurs de monnaie électronique (EME), modernisant un cadre juridique resté inchangé depuis mai 2015.
L’évolution phare de cette réforme réside dans le relèvement substantiel des seuils autorisés pour les particuliers.
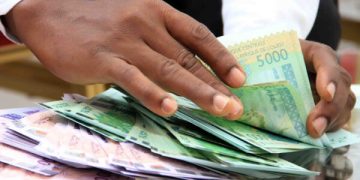
Au terme de cette Instruction, le solde maximal qu’un client peut stocker dans son portefeuille numérique chez un même émetteur passe de 2 à 4 millions de FCFA (soit environ 6 900 USD).
Le cumul autorisé sur un mois glissant franchit un palier, grimpant de 10 à 15 millions de FCFA (environ 25 900 USD).
Ces plafonds ne s’imposent pas aux professionnels, notamment les distributeurs et accepteurs enregistrés, leur évitant d’entraver les flux commerciaux. De plus, la Banque centrale réserve la possibilité d’accorder des dérogations exceptionnelles, sous réserve d’une demande motivée et accompagnée de mesures de contrôle renforcées.
Tout en assouplissant l’utilisation au quotidien, l’institut d’émission s’assure de préserver la stabilité du système financier régional.
La réforme impose un encadrement strict du cantonnement des actifs de contrepartie : au moins 65 % de ces fonds doivent désormais être conservés sous forme de dépôts à vue immédiatement disponibles. Le solde restant peut-être investi dans des dépôts à terme ou des titres de créance dûment autorisés.
Cette exigence vise à prémunir les établissements contre tout risque d’illiquidité et à garantir le remboursement systématique des usagers en cas de fortes demandes simultanées.
En abrogeant et remplaçant les articles 31 et 34 du texte fondateur de 2015, la BCEAO s’adapte à la maturité croissante des services de Mobile Money et de paiement numérique dans la région.
Cette décision s’inscrit dans un plan plus large de modernisation des infrastructures de paiement au sein de l’espace communautaire.
À deux semaines de son entrée en vigueur, les acteurs du secteur bancaire, les opérateurs de télécommunications et les fintechs finalisent la mise en conformité de leurs plateformes techniques pour offrir à leurs utilisateurs un cadre à la fois plus flexible et mieux sécurisé.
A.O