
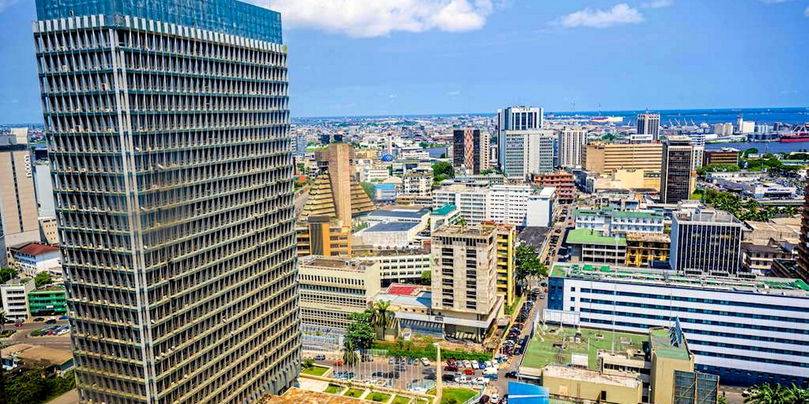
L’événement est salué comme une première historique. Hier, mercredi, la République de Côte d’Ivoire est devenue le premier pays d’Afrique subsaharienne à émettre un Samouraï Bond, c’est-à-dire une obligation souveraine libellée en yen japonais, cotée à la bourse de Tokyo, et souscrite par des investisseurs institutionnels japonais. L’opération, d’un montant de 50 milliards de yens (environ 290 millions d’euros), avec un taux d’intérêt de 2,3 % sur 10 ans, marque une nouvelle étape dans la stratégie ivoirienne de diversification financière.
Il faut d’abord saluer l’ingéniosité diplomatique de l’État ivoirien. Dans un contexte où les marchés internationaux sont particulièrement volatils entre hausse des taux des banques centrales, ralentissement chinois, incertitudes géopolitiques en Europe de l’Est réussir une telle opération relève d’un tour de force diplomatique et technique.
La Côte d’Ivoire ne fait pas qu’émettre une obligation : elle pénètre un marché ultra-exigeant, qui n’est accessible qu’aux signatures jugées solides. Le Japon, troisième marché obligataire du monde, reste en effet très sélectif. En accédant à ce marché, Abidjan diversifie ses créanciers, tout en affirmant son sérieux auprès de la communauté financière internationale.
L’Afrique, nouvelle frontière de la finance japonaise ?
Ce Samouraï Bond est aussi révélateur d’un intérêt croissant du Japon pour les économies africaines, dans un contexte où Tokyo cherche à repositionner son influence en Afrique, face à la Chine, l’Inde, la Russie et les pays du Golfe. En cela, la Côte d’Ivoire joue un rôle de pionnier, voire de cheval de Troie, pour une éventuelle future vague d’émissions africaines sur le marché japonais.
Mais cette ouverture pose aussi question : s’agit-il vraiment d’une opportunité durable, ou d’une fenêtre tactique qui pourrait se refermer en cas de révision des politiques japonaises ou de tensions macroéconomiques sur le continent africain ? On se souvient que dans les années 2010, les marchés internationaux s’étaient également enthousiasmés pour les Eurobonds africains, avant de se rétracter dès les premiers signes d’instabilité.
L’opération est présentée comme « labellisée ESG » c’est-à-dire qu’elle respecte des critères environnementaux, sociaux et de gouvernance et qualifiée de « Sustainability Bond ». En clair, les fonds levés devront, en principe, servir à des projets à forte valeur sociale ou environnementale.
Avec un taux de 2,3 % sur 10 ans, cette dette semble à première vue raisonnable. D’autant plus qu’elle bénéficie de la garantie d’une institution notée A+ (JBIC). Cela dit, cette opération vient s’ajouter à un stock déjà élevé de dettes souveraines. En juin 2025, la Côte d’Ivoire avait déjà franchi le seuil des 70 % de dette publique par rapport au PIB, selon la Banque mondiale.
Dès lors, cette émission ne peut faire oublier une tendance inquiétante à l’accumulation de dettes multilatérales et commerciales, dans un contexte de ralentissement de la croissance mondiale. En cherchant à étaler et reprofiler sa dette, Abidjan soigne son image, mais prend aussi le risque de déplacer le fardeau sur les générations futures.
B. Sangaré